today365 › Ratgeber › Zahlen & Liquidität
Kassenbon und Kassenpflicht ab 2028: Digitaler Beleg statt Papierbon
Seit 2020 muss jede elektronische Kasse zu jedem Verkauf einen Beleg ausgeben — die „Bonpflicht“. Jetzt soll sich zweierlei ändern: Betriebe ab 100.000 Euro Jahresumsatz sollen eine elektronische Kasse mit TSE führen müssen, und der Papierbon soll dem digitalen Beleg weichen — beides ab dem 1. Januar 2028. Diese Seite trennt, was heute gilt, von dem, was geplant ist, und zeigt, wie ein digitaler Kassenbon in der Praxis aussieht.
Von Vi Barnd Duong · Stand 28. September 2026 · Grundlage: Referentenentwurf des BMF vom 5. August 2026
Was heute gilt (Stand September 2026)
- Belegausgabepflicht (§ 146a Abs. 2 AO): Wer ein elektronisches Aufzeichnungssystem — also eine elektronische Kasse — nutzt, muss zu jedem Geschäftsvorfall einen Beleg ausgeben. Der darf schon heute elektronisch sein, wenn die Kundin zustimmt (E-Mail, QR-Code, Download).
- TSE-Pflicht: Elektronische Kassen brauchen eine zertifizierte technische Sicherheitseinrichtung, die jede Buchung manipulationssicher signiert.
- Mitteilungspflicht: Elektronische Kassen sind dem Finanzamt zu melden (über „Mein ELSTER“).
- Offene Ladenkasse (Kassenbuch mit täglichem Kassenbericht) ist heute noch erlaubt — ohne TSE, aber mit strengen Aufzeichnungsregeln (siehe Digitales Kassenbuch).
Was ab 2028 geplant ist
Das Bundesfinanzministerium hat am 5. August 2026 einen Referentenentwurf zur Überarbeitung des Kassengesetzes vorgelegt. Er sieht vor:
- Registrierkassenpflicht ab 1. Januar 2028 für Unternehmen mit einem Jahresumsatz ab 100.000 Euro — die offene Ladenkasse wäre für sie nicht mehr zulässig. Betroffen sind vor allem Betriebe, die heute bar ohne Kassensystem kassieren: Märkte, Saisonbetriebe, Dienstleister mit Barzahlung, kleine Gastronomie.
- Elektronische Belegbereitstellung statt Papierbon ebenfalls ab 2028: Der Beleg wird digital angeboten — per QR-Code, Link, E-Mail, NFC oder im Kundenkonto. Wer ausdrücklich Papier möchte, soll ihn weiterhin bekommen; beide Wege müssen also möglich bleiben.
- Übergangsfristen und Details (etwa wie der Umsatz genau berechnet wird) sind noch offen.
Wichtig: Das ist ein Entwurf, kein beschlossenes Gesetz. Wirtschaftsverbände haben im August 2026 Stellung genommen; Inhalte können sich im Gesetzgebungsverfahren noch ändern. Bis dahin gilt die heutige Bonpflicht unverändert.
So sieht ein digitaler Kassenbon aus
Ein digitaler Beleg enthält dieselben Pflichtangaben wie der Papierbon — nur ohne Thermopapier:
| Angabe | Beispiel |
|---|---|
| Name und Anschrift des Betriebs | Muster GmbH, Hauptstraße 1, 33602 Bielefeld |
| Datum, Uhrzeit, Belegnummer | 28.09.2026, 14:03 Uhr, Nr. 2026-000417 |
| Leistung, Menge, Preis | 1 × Paket „Einsteiger“, 79,00 € |
| Steuersatz und Steuerbetrag | 19 %: 12,61 € |
| TSE-Angaben | Seriennummer, Transaktionsnummer, Start/Ende, Signatur (oft als QR-Code) |
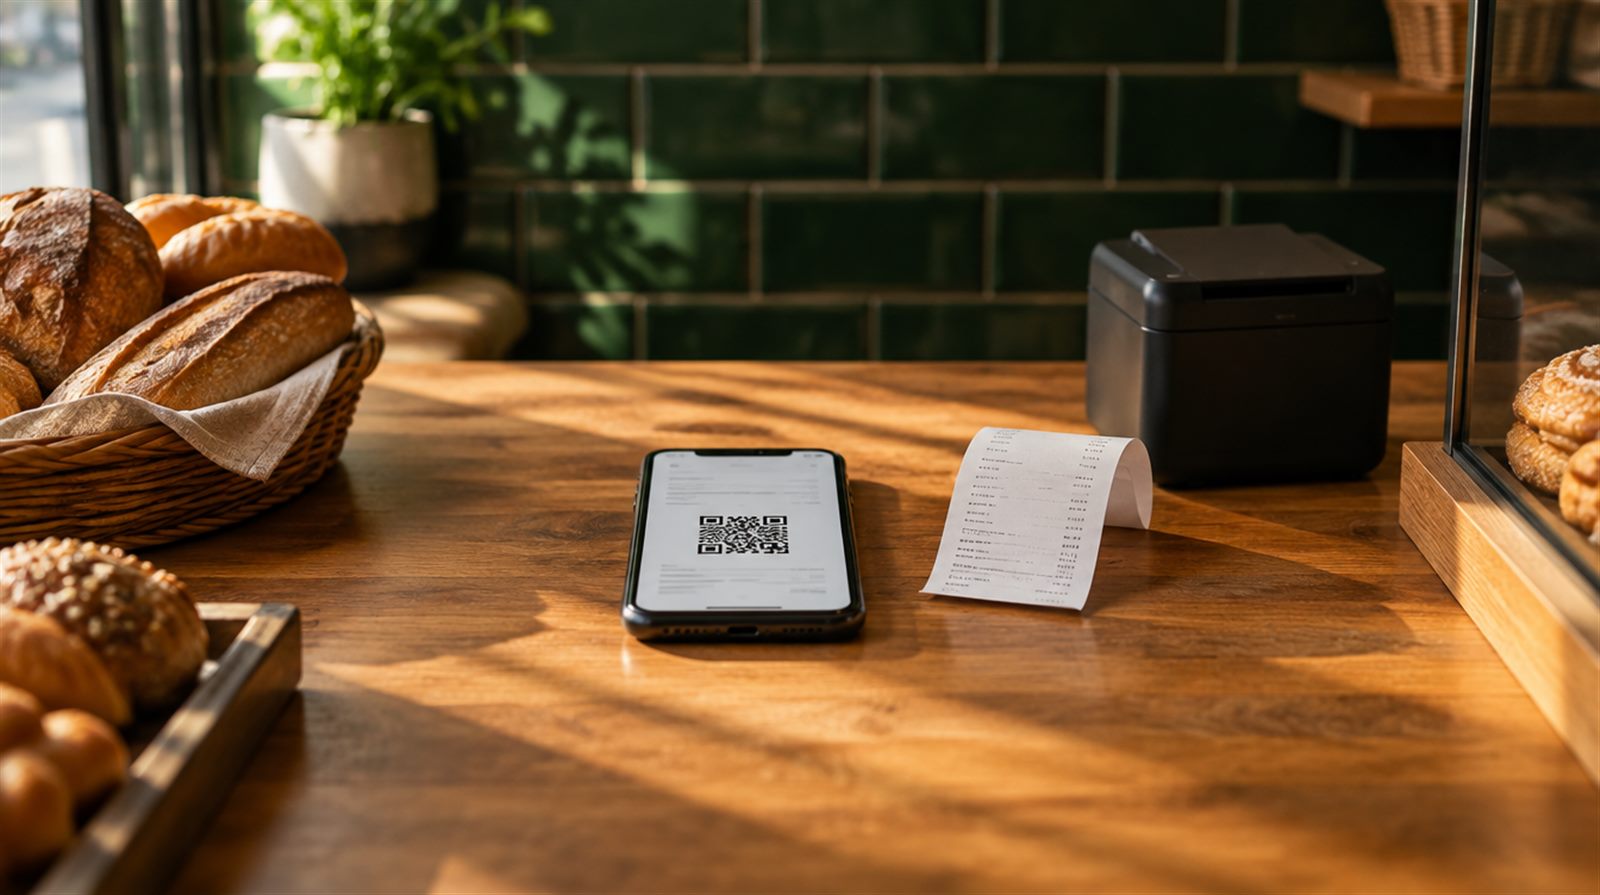
In der Praxis zeigt die Kasse nach dem Bezahlen einen QR-Code, den der Gast mit dem Handy scannt — oder der Beleg geht direkt an die bei der Buchung hinterlegte E-Mail-Adresse. Bei Terminbuchungen liegt das nahe: Die Kundin ist ohnehin bekannt, der Beleg landet bei ihrer Buchung.
Was Betriebe jetzt tun sollten
- Umsatz prüfen: Liegen Sie über 100.000 Euro im Jahr und kassieren bar ohne Kassensystem? Dann wären Sie nach dem Entwurf betroffen.
- Nicht überstürzt kaufen: Das Gesetz ist nicht beschlossen. Neue Kassen erst anschaffen, wenn die Details feststehen — aber bei ohnehin fälligen Anschaffungen auf TSE und digitalen Beleg achten.
- Bargeld reduzieren: Jede Zahlung per Karte oder Überweisung vereinfacht Kasse, Beleg und Prüfung.
- Buchung und Kasse zusammendenken: Wer Termine online verkauft (Erlebnisse, Kurse, Behandlungen), kann den Beleg direkt mit der Buchung verbinden, statt ihn an einer zweiten Kasse neu zu tippen.
Häufige Fragen
Gilt die Bonpflicht heute noch?
Ja. Seit dem 1. Januar 2020 muss zu jedem Verkauf über eine elektronische Kasse ein Beleg ausgegeben werden — auf Papier oder, mit Zustimmung der Kundin, elektronisch. Der Entwurf vom August 2026 würde das erst ab 2028 durch eine digitale Belegbereitstellung ersetzen.
Muss ich ab 2028 eine Registrierkasse haben?
Nach dem Referentenentwurf ja, wenn Ihr Jahresumsatz bei 100.000 Euro oder mehr liegt. Beschlossen ist das noch nicht; Details wie die Umsatzberechnung und Übergangsfristen können sich ändern.
Darf ich den Beleg schon heute digital ausgeben?
Ja — der Beleg darf elektronisch bereitgestellt werden, etwa per E-Mail oder QR-Code, wenn die Kundin damit einverstanden ist. Einen Papierbon müssen Sie nur ausgeben, wenn sie ihn möchte oder keinen digitalen Weg akzeptiert.
Brauche ich für Online-Buchungen eine TSE?
Reine Online-Zahlungen (Karte, PayPal, Überweisung) fallen nicht unter die Kassen-Regeln. Sobald Sie aber vor Ort bar kassieren und das elektronisch erfassen, ist das ein elektronisches Aufzeichnungssystem mit TSE-Pflicht. Im Zweifel mit dem Steuerberater klären.
Was kostet eine TSE?
Cloud-TSE-Lösungen gibt es ab wenigen Euro im Monat, Hardware-TSE als Einmalkauf; dazu kommt die Kassensoftware. Genaue Preise hängen vom Anbieter und der Zahl der Kassen ab.
Online-Buchung mit Kasse, Beleg an der Buchung und DATEV-Export — aus einer Hand:
Module ansehenDieser Beitrag erklärt die Rechtslage allgemein und ersetzt keine Rechtsberatung im Einzelfall. Stand 28. September 2026; Gesetze und Rechtsprechung können sich ändern.